利益が上がっているのに、現金が増えない
逆に赤字なのに現預金が増える事があります。
なんで?って思いますよね
その理由は大きく3つあります。
- 貸付金と借入金(掛け取引)
- 在庫の増減
- 固定資産の購入
今回は、貸付金と借入金(掛け取引)に関して説明します。
掛け取引の代表的なものは、売掛金、買掛金や未払金です。決算書では、BS(貸借対照表)に記載されています。
売掛金は、商品やサービスを提供したけどお金を翌月以降に貰う権利のことです。教科書では『売上債権』と呼ばれますが、お金貰ってないってことは、お金を貸付している事と同じですので、貸付金みたいなもんと覚えてください。
反対に、買掛金や未払金をググった時には、商品の購入やサービスの提供を受けたけど、翌月等の決められた日に支払をする債務のことですと書いているでしょう。ですが、お金を払っていないってことは、借入と同じなので借入金みたいなもんと覚えてください。
- 売掛金は貸付金なので、増えたらお金が減る
- 買掛金・未払金は借入金なので、増えたらお金も増える
では、現預金と利益が一致しない理由を、3つのパターンで説明します。
条件:売上と仕入・経費は同じで、掛け取引を入れた場合
売上:10,000円
仕入:5,000円
経費:3,000円
利益:2,000円
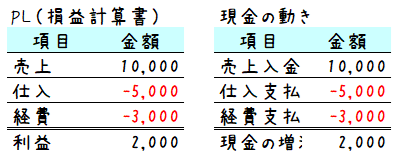
1.全て現金で入金・支払をした場合
売上:10,000円が現金で入金され、仕入5,000円と経費3,000円も現金で支払います。
売上:10,000円 - 仕入:5,000円 - 経費:3,000円 = 現金:2,000円
すると利益と同じ2,000円分の現金が増えます。
2.売上だけ、翌月の入金だった場合
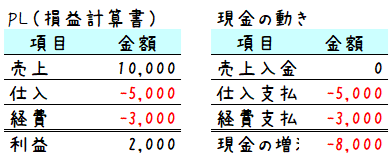
売上分の入金が翌月となるため入金は0円、仕入:5,000円と経費:3,000円の支払がありますので
売上:0円 - 仕入:5,000円 - 経費:3,000円 = 現金:-8,000円
支払しかないので、現金は8,000円減ることになります。
手元にお金がない場合は、8,000円の支払が出来ないので倒産となります。
利益が出ているのに、倒産です。
いわゆる黒字倒産ですね
売上の10,000円はどこに行ったかと言いますと、売掛金(貸付金)に化けました。
売掛金(貸付金)が10,000円増えるんです。
「売掛金は貸付金なので、増えたらお金が減る」でしたね
だから、全て現金で入出金した時と比べると現金が10,000円減ったんです。
3.仕入だけ、翌月の支払だった場合
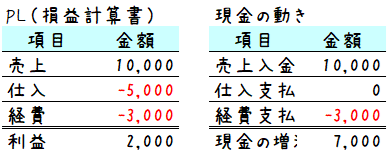
売上:10,000円が現金で入金され、仕入は翌月のため0円ですが、経費3,000円を現金で支払います。
売上:10,000円 - 仕入:0円 - 経費:3,000円 = 現金:7,000円
利益:2,000円より大きい現金:7,000円が手元に残ります。
仕入:5,000円は、買掛金(借入金):5,000円に化けています。
「買掛金・未払金は借入金なので、増えたらお金も増える」ので、全て現金で入出金した時と比べるとお金が5,000円増えるんです。
まとめ
今回は、利益と現金の差が出る要因の一つ、掛け取引に関して説明しました。
同じ、売上・仕入・経費でも、入金や支払のタイミングで手元に残る現金の金額が変わります。
実際の取引はもっと複雑で、管理も大変ですが、めちゃくちゃ大事な部分です。
大手の会社はこの仕組みをわかっているから、翌々月の支払にしたり、手形を使用したりして、少しでも支払いを遅らせるようにしています。
逆に言うと、仕組を知っているとお金を増やす方法もわかるわけです。
- 売掛金の回収サイトを短くできないか?(早く回収する)
- 買掛金の支払サイトを長く交渉できないか?(支払いを待ってもらう)
- 「利益=現金」という錯覚を捨てる(常にBSの現預金残高を主役にする)
利益が出ているけどお金が増えてないなと思った場合は、貸付金(売掛金)が増えていないかをチェックしてください
